Was sind ETFs?
Was sind ETFs und wie funktionieren sie? Nach diesem Artikel kannst du es selbst in einem Satz sagen. Mit Beispielrechnung, Kosten und FAQ.
„Ich hab jetzt auch angefangen, in ETFs zu investieren.“ Diesen Satz hast du bestimmt schon mal von einer Freundin oder im Podcast gehört und freundlich genickt, während innerlich die Frage lief: Was sind ETFs eigentlich genau? Das geht ganz vielen so, und Google antwortet darauf mit „Ein ETF ist ein börsengehandelter Indexfonds.“ Joar, danke dafür würde ich sagen. 🤓
Was sind ETFs? Ein ETF (Exchange Traded Fund) ist ein Fonds, der an der Börse gehandelt wird und einen Index wie den MSCI World einfach nachbaut. Du kaufst mit einem einzigen Wertpapier Anteile an vielen hundert Unternehmen auf einmal. Weil kein Fondsmanager etwas auswählen muss, sind ETFs günstig und transparent, und für Anfängerinnen sind sie die einfachste Art, breit gestreut zu investieren.
Gut, dass du jetzt hier bist. Nach diesem Artikel kannst du das selbst in einem Satz erklären, und du weißt, wie ein ETF funktioniert und was er kostet. Versprochen.
Damit du weißt, wer hier schreibt: Ich bin Franzi, Steuerjuristin, und habe viele Jahre in der Steuerberatung und Insolvenzverwaltung gearbeitet. Seit 2020 bin ich Finanzmentorin für Frauen und habe mit „Finanzipier dich“ mein eigenes Finanzbuch geschrieben. Kurz gesagt: Ich weiß, wovon ich rede, und erkläre es so, dass es Spaß macht. Mehr über mich findest du hier.
Ich investiere selbst seit Jahren in ETFs, und dieser Artikel ist der, den ich mir damals selbst gewünscht hätte: ohne Fachlatein. ☕️
Übrigens: Du kannst dir diesen Artikel auch als Podcastfolge anhören, falls du lieber zuhörst. 🎧
Inhaltsverzeichnis
Was sind ETFs? Die Definition, die du dir merken kannst
Stell dir vor, du gehst in einen Blumenladen. Du kannst eine einzelne Rose kaufen. Wenn die Rose die Köpfe hängen lässt, hast du Pech gehabt. Oder du kaufst einen ganzen Strauß mit 50 verschiedenen Blumen. Wenn eine davon schlappmacht, sieht der Strauß trotzdem toll aus.
Die einzelne Rose ist eine Aktie. Der Strauß ist ein ETF. ✨
Die drei Buchstaben stehen für Exchange Traded Fund. Übersetzt heißt das „börsengehandelter Fonds“. (Wertpapier ist übrigens nur das Sammelwort für alles, was du an der Börse kaufen kannst: Aktien, Fonds, ETFs und Anleihen.) Ein Fonds ist der große Strauß, also ein Topf, in dem viele Aktien stecken. Börsengehandelt heißt, dass du Anteile an diesem Topf ganz normal über die Börse kaufen und verkaufen kannst, so wie eine einzelne Aktie auch. Und das Besondere an einem ETF: Er hält sich beim Zusammenstellen des Straußes an eine feste Liste, den Index. Was das genau ist, kommt gleich.
Mit einem ETF kaufst du also für ein paar Euro einen fertigen Strauß aus hunderten oder tausenden Unternehmen, ohne dass du eine einzige Firma selbst analysieren musst.

Ein ETF, in seine Einzelteile zerlegt
Auf Fachlatein ist ein ETF ein „börsengehandelter Indexfonds“. Das war übrigens auch meine allererste Definition, als ich damals danach gegoogelt habe, und ich habe genau nichts verstanden. Deshalb nehmen wir die drei Wörter jetzt einzeln auseinander.
Börsengehandelt: was das für dich heißt
Die Börse ist für viele ein Ort, an dem Männer in Anzügen hektisch telefonieren. Für dich ist sie einfach ein streng regulierter Marktplatz, auf dem Wertpapiere ihren Besitzer wechseln. Du brauchst dafür ein Depot (ein Konto für Wertpapiere) bei einer Bank oder einem Online-Broker, und dann kaufst du deinen ETF-Anteil mit ein paar Klicks am Handy. Ich mache das inzwischen mit Kaffee am Küchentisch, in zwei Minuten. 🙌
Fonds: der große Topf, in den viele einzahlen
Beim Investieren gibt es zwei Probleme: Niemand hat Lust, tausende Unternehmen zu analysieren, und kaum jemand hat genug Geld, um von 1.000 Unternehmen jeweils eine Aktie zu kaufen, damit das Risiko schön verteilt ist.
Dafür gibt es Fonds. In einem Fonds wird das Geld von vielen Anleger*innen (also von Menschen wie dir und mir) in einen Topf gesammelt, und aus diesem Topf werden die Aktien gekauft. Du besitzt am Ende einen kleinen Anteil an einem riesigen Topf voller Unternehmen. Wer die Aktien für den Topf auswählt, das kann auf zwei Arten passieren: aktiv oder passiv.
Aktiv oder passiv: Fondsmanager gegen Regelwerk
Bei einem aktiven Fonds entscheidet ein Fondsmanager mit seiner Glaskugel, welche Aktien in den Topf kommen. Natürlich hat er keine Glaskugel, aber der Vergleich passt ziemlich gut, denn er versucht, besser zu sein als der Markt. Das Problem: Das Management will bezahlt werden. Aktive Fonds kosten meist zwischen 1,0 und 2,5 % deines Geldes pro Jahr, und trotzdem schneiden die meisten über lange Zeiträume schlechter ab als der Markt, den sie schlagen wollten (das zeigt die SPIVA-Auswertung von S&P Dow Jones Indices Jahr für Jahr). 😅
Bei einem passiven Fonds entscheidet niemand. Es wird einfach eine feste Liste von Aktien nachgekauft, und zwar genau in dem Verhältnis, das die Liste vorgibt. Diese Liste nennt man Index. Weil hier kein Manager etwas auswählt, kostet ein passiver Fonds nur einen Bruchteil, und du kannst jederzeit nachschauen, welche Unternehmen drin sind. Ein ETF ist so ein passiver Fonds.
Index: die Rangliste, die der ETF nachbaut
Hinweis vorab: Ich hab dir versprochen, das Thema möglichst einfach zu erklären. Deshalb kommen jetzt Vergleiche, die nicht zu 100 % die Realität abbilden, aber mit denen du alles besser verstehst.
Einen Index kannst du dir wie eine Rangliste beim Sport vorstellen. Bei Olympia starten hunderte Athlet*innen, aber nur drei kommen aufs Siegertreppchen, und jede Sportart hat eigene Regeln dafür, wer gewinnt. Einmal muss man möglichst hoch springen, einmal möglichst weit.
Ein Aktien-Index ist die Sportart. Er legt Regeln fest, welche Unternehmen auf seine Liste kommen, zum Beispiel: die 40 größten börsennotierten Unternehmen aus Deutschland. Das ist der DAX, und seit September 2021 stehen dort laut Deutscher Börse genau 40 Unternehmen drauf. Der MSCI World ist die Weltmeisterschaft: Er bündelt rund 1.500 Unternehmen aus 23 Industrieländern, sortiert nach ihrem Börsenwert (das nennt man Marktkapitalisierung). Wer noch breiter will, nimmt einen Index wie den FTSE All-World, der zusätzlich Schwellenländer enthält (also aufstrebende Volkswirtschaften wie Indien oder Brasilien).
Indexfonds und ETF: derselbe Gedanke
Ein Indexfonds ist jeder Fonds, der einen Index nachbaut. Ein ETF ist ein Indexfonds, den du zusätzlich an der Börse handeln kannst. Im Alltag meinen die meisten Menschen mit beiden Wörtern dasselbe, und bei jedem Broker bekommst du die ETF-Variante.
Wie funktioniert ein ETF in der Praxis?
So, das war jetzt gefühlt viel Blabla, bringen wir es zusammen. 🤓
Du kaufst für 100 € Anteile an einem MSCI-World-ETF. Dein Geld landet im Topf des ETF-Anbieters, der davon Aktien aller rund 1.500 Unternehmen aus dem Index kauft, genau in der Gewichtung, die der Index vorgibt. Du besitzt jetzt einen winzigen Teil von 1.500 Firmen.
Und dann passiert etwas, das ich an ETFs so entspannend finde: Die Wirtschaft verändert sich, der Index passt sich an, und dein ETF passt sich an den Index an. Steigt ein neues Unternehmen in den Index auf, kauft der ETF es automatisch nach. Fliegt eines raus, verkauft er es. Als MSCI im März 2022 alle russischen Aktien aus seinen Indizes gestrichen hat, lief das in jedem ETF automatisch im Hintergrund.
Der Index bildet die Wirtschaft ab, und dein ETF bildet den Index ab. Du schaust einmal im Jahr drauf und lässt den Rest laufen. 🌱
Welche Arten von ETFs gibt es?
ETF ist ein Überbegriff, so wie „Auto“. Es gibt Kleinwagen und Sportwagen, und beim ETF ist es ähnlich. Die wichtigsten Arten auf einen Blick:
| ETF-Art | Was drin ist | Für wen |
|---|---|---|
| Aktien-ETF | Aktien von Unternehmen, zum Beispiel alle aus dem MSCI World | Der Klassiker für den langfristigen Vermögensaufbau |
| Anleihen-ETF | Schuldverschreibungen von Staaten oder Unternehmen, schwankt weniger, bringt weniger | Als risikoarmer Baustein, bei der aktuellen Zinslage für viele überflüssig (dafür reicht oft ein Tagesgeldkonto) |
| Welt-ETF | Ein Aktien-ETF, der die ganze Welt abdeckt (MSCI World, FTSE All-World) | Die Basis für fast jede Anfängerin, ein einziger reicht |
| Themen-ETF | Nur eine Branche oder ein Trend, etwa Wasserstoff, Künstliche Intelligenz, Gaming, Batterien | Höchstens als kleine Beimischung von 5 bis 10 %, wenn überhaupt |
Thesaurierend oder ausschüttend?
Unternehmen zahlen einen Teil ihres Gewinns als Dividende aus, also auch an deinen ETF. Ein ausschüttender ETF überweist dir diese Dividenden aufs Konto, ein thesaurierender ETF legt sie direkt wieder im Topf an. Thesaurierend heißt also einfach „wird automatisch wieder investiert“. Für den Vermögensaufbau ist das die bequeme Variante, weil der Zinseszins ohne dein Zutun arbeitet. Beides ist in Ordnung. Ob man irgendwann von Dividenden leben kann, dazu habe ich einen eigenen Artikel geschrieben.
Was bedeutet UCITS?
Fast jeder ETF, den du in Deutschland kaufen kannst, trägt „UCITS“ im Namen. Das ist ein EU-Regelwerk für Fonds, das unter anderem vorschreibt, dass ein ETF breit streuen muss und dein Geld getrennt vom Vermögen des Anbieters verwahrt wird. Wenn es draufsteht, ist das ein gutes Zeichen. 🛡️
Vorteile von ETFs
Hoffentlich merkst du langsam, dass ETFs gar nicht so schwer zu verstehen sind. Das sind die Gründe, warum ich sie für den Vermögensaufbau so mag:
- Niedrige Kosten: Ein Welt-ETF kostet meist zwischen 0,05 und 0,5 % im Jahr, aktive Fonds meist 1,0 bis 2,5 %. Das klingt nach Kleinkram, ist es aber nicht. Rechne mit 200 € im Monat über 30 Jahre: Wer dauerhaft rund zwei Prozentpunkte mehr Kosten zahlt, landet bei einer Annahme von 5 % statt 7 % Rendite bei rund 166.000 € statt rund 244.000 €. Der Unterschied sind rund 78.000 €, nur weil du es selbst machst. 💸
- Streuung: Mit einem einzigen ETF besitzt du Anteile an hunderten oder tausenden Unternehmen. Geht eines davon pleite, merkst du es im Strauß kaum.
- Transparenz: Du kannst jederzeit nachschauen, welche Unternehmen in deinem ETF stecken und was er kostet. Versteckte Strategien gibt es nicht.
- Flexibilität: ETFs kannst du an jedem Börsentag kaufen und verkaufen. Keine Mindestlaufzeit, keine Kündigungsfrist.
- Kein Mindestvermögen: Eine monatliche Sparrate, die zu dir passt, reicht völlig. Startkapital brauchst du keins.
(Vereinfachte Beispielrechnung ohne Steuern und Gebühren, keine Prognose. Den Rechenweg findest du weiter unten.)
Lust, direkt loszulegen?

Im Webinar zeige ich dir Schritt für Schritt, wie du als Anfängerin in ETFs investierst, vom Depot bis zum ersten Sparplan. Für 0 Euro, ohne Vorwissen.
Du landest direkt in der Anmeldung, der Artikel bleibt offen.
Nachteile und Risiken: ehrlich betrachtet
Hand aufs Herz, ETFs sind kein Zauberstab. Vier Dinge solltest du kennen, bevor du loslegst:
- Kursschwankungen: Dein ETF bildet den Markt ab, und der Markt schwankt. Fällt der MSCI World um 20 %, fällt dein ETF um 20 %. Das fühlt sich im ersten Moment schlimm an, gehört aber dazu. Deshalb investiere ich in ETFs nur Geld, das ich mindestens zehn Jahre nicht brauche, und genau das empfehle ich dir auch; dein Notgroschen gehört also nicht ins Depot. In der Vergangenheit haben sich die Märkte in solchen Zeiträumen bisher wieder erholt.
- Nischen-ETFs: Themen-ETFs auf einzelne Branchen schwanken stärker und streuen weniger. Wer ein Vermögen aufbauen will, hält sich an breite Welt-ETFs und nimmt Themen höchstens als kleine Beimischung dazu. Nicht so geil für den Vermögensaufbau, wenn alles an einer Branche hängt.
- Währungsschwankungen: Ein Welt-ETF enthält viele US-Unternehmen, die in Dollar gehandelt werden. Fällt der Dollar gegenüber dem Euro, drückt das deine Rendite, steigt er, hilft es dir. Über lange Zeiträume gleicht sich das meist aus.
- Keine Garantie: Niemand kann dir sagen, wie viel Rendite dein ETF in den nächsten 20 Jahren bringt. Alle Zahlen in diesem Artikel sind Annahmen auf Basis der Vergangenheit. Was du beeinflussen kannst: breit streuen, günstig kaufen, lange halten, und zwischendurch nicht aus Panik verkaufen.
Wenn dir allein beim Wort Börse der Puls hochgeht, lies gern, wie du deine Angst vor der Börse loswirst. Das hat mir damals auch geholfen.
Was kosten ETFs?
Bei ETFs gibt es zwei Kostenblöcke, und beide sind überschaubar.
Die laufenden Kosten des ETFs heißen TER (Total Expense Ratio, auf Deutsch Gesamtkostenquote). Das ist ein Prozentsatz pro Jahr, der automatisch aus dem Fondsvermögen abgezogen wird. Eine Rechnung bekommst du dafür nie, er ist einfach im Kurs enthalten. Bei großen Welt-ETFs liegt die TER meist zwischen 0,05 und 0,5 % im Jahr. Bei 10.000 € im Depot sind das zwischen 5 € und 50 € im Jahr.
Die Kosten deines Depots sind der zweite Block: Manche Banken verlangen Ordergebühren pro Kauf, andere Depotgebühren, viele Online-Broker beides nicht. Kleiner Tipp am Rande: Guck dir genau diesen Punkt an, bevor du ein Depot eröffnest, bei Sparplänen auf große ETFs sind die Kaufkosten vielerorts sehr niedrig oder null.
Wie sicher sind ETFs? Sondervermögen erklärt
Eine Frage, die mir fast jede Kundin stellt: „Und wenn der ETF-Anbieter pleitegeht, ist mein Geld dann weg?“
Nein. ETFs sind in Deutschland gesetzlich Sondervermögen (das steht in § 92 Kapitalanlagegesetzbuch). Dein Geld wird getrennt vom Vermögen des Anbieters und der Bank verwahrt. Geht der Anbieter pleite, gehören die Aktien im Topf weiterhin den Anleger*innen, also auch dir. Geht deine Depotbank pleite, wird dein Depot einfach zu einer anderen Bank übertragen.
Vor einer Pleite des Anbieters bist du also geschützt, vor Kursschwankungen schützt dich das Sondervermögen allerdings nicht, die gehören zum Investieren dazu (siehe oben). Kurz gesagt: Das Geld kann weniger werden, aber es kann nicht „verschwinden“. 🛡️
Vom Wissen zum Plan: der ETF-Sparplan
Wenn du, ähnlich wie ich, so wenig wie möglich Zeit mit deinen Finanzen verbringen willst, dann habe ich jetzt noch etwas für dich: den ETF-Sparplan.
Ein Sparplan funktioniert wie ein Dauerauftrag: Deine Bank kauft jeden Monat automatisch für einen festen Betrag ETF-Anteile, so wie sie sonst Geld auf ein anderes Konto überweisen würde. Du richtest ihn einmal ein, und ab dann läuft dein Vermögensaufbau nebenher. Wie du einen Sparplan genau einrichtest und worauf du achten solltest, habe ich dir im Artikel wie ein ETF-Sparplan genau funktioniert aufgeschrieben.
Dein stiller Mitarbeiter dabei heißt Zinseszins: Deine Gewinne bleiben im Topf und erwirtschaften selbst wieder Gewinne. Am Anfang merkst du kaum etwas davon, nach zehn Jahren wird es sichtbar, und nach zwanzig Jahren hat er bei 7 % mehr dazuverdient, als du selbst eingezahlt hast. Was der Zinseszins über 20 Jahre aus deiner Sparrate macht, habe ich in einem eigenen Artikel ausgerechnet. Hier die Kurzfassung:
| Sparrate im Monat | Eingezahlt nach 20 Jahren | Depotwert bei 5 % pro Jahr | Depotwert bei 7 % pro Jahr |
|---|---|---|---|
| 100 € | 24.000 € | rund 41.000 € | rund 52.000 € |
| 200 € | 48.000 € | rund 82.000 € | rund 104.000 € |
| 300 € | 72.000 € | rund 123.000 € | rund 156.000 € |
Annahme: monatliche Einzahlung, monatliche Verzinsung, ohne Kosten und Steuern. Die 7 % orientieren sich an der langfristigen Entwicklung breiter Welt-ETFs, die 5 % sind meine vorsichtige Variante. Beides ist eine Rechenhilfe und keine Prognose.
Mal ehrlich: Bei 300 € im Monat sind aus 72.000 € eingezahltem Geld rund 156.000 € geworden. Die Differenz von rund 84.000 € hat dein Geld selbst verdient, während du gelebt hast. 🚀
Wenn du das Thema lieber einmal in Ruhe erklärt bekommen möchtest: In meinem Webinar für 0 Euro zeige ich dir, wie du als Anfängerin in ETFs investierst, mit Beispielen aus dem echten Leben.
Warum empfiehlt dir deine Bank keine ETFs?
Diese Antwort kann ich dir kurz und knapp geben: Weil sie damit deutlich weniger verdient als mit aktiven Fonds und Versicherungen.
Viele Berater*innen in Filialbanken arbeiten auf Provision: Für jedes vermittelte Finanzprodukt bekommen sie vom Anbieter Geld. Bei ETFs gibt es diese Provision nicht, deshalb tauchen sie im Beratungsgespräch selten auf oder werden kleingeredet. Genau deshalb rate ich von Depots bei der Hausbank grundsätzlich ab. Bilde dir deine eigene Meinung. Genau dafür ist dieser Artikel da.
Wie das klingt, wenn der Knoten platzt, beschreibt Elfe, eine Kundin aus Österreich, so:

Sie hatte vorher Bücher gelesen, und trotzdem blieb das Thema undurchsichtig. Das kenne ich von ganz vielen Frauen, und genau da liegt das Problem: Dieses Thema wird einfach viel zu kompliziert erklärt. Ich hab manchmal das Gefühl, die männerdominierte Finanzwelt fährt darauf ab, alles so kompliziert wie möglich klingen zu lassen. 😅
Häufige Fragen zu ETFs
Was bedeutet ETF?
ETF steht für Exchange Traded Fund, auf Deutsch börsengehandelter Fonds. Gemeint ist ein Fonds, der einen Index wie den MSCI World nachbildet und den du an der Börse wie eine Aktie kaufen kannst. Ein ETF enthält hunderte bis tausende Unternehmen und kommt ohne Fondsmanager aus, deshalb kostet er wenig.
Sind ETFs für Anfängerinnen geeignet?
Ja, gerade für Anfängerinnen. Ein einziger breiter Welt-ETF reicht als Basis, und mit einem Sparplan läuft der Kauf jeden Monat automatisch. Vorwissen über einzelne Unternehmen spielt dabei keine Rolle, weil der Index die Auswahl übernimmt. Wie dein erstes Portfolio als Einsteigerin aussehen kann, zeige ich dir in einem eigenen Artikel. Wichtig sind zwei Dinge: Investiere Geld, das du mindestens zehn Jahre nicht brauchst, und halte durch, wenn die Kurse zwischendurch fallen.
Was ist besser: ETF oder Fonds?
Ein Fonds ist der Oberbegriff für einen Topf, in dem das Geld vieler Anleger*innen gesammelt und investiert wird. Ein ETF ist eine besondere Art von Fonds: Er wird an der Börse gehandelt und baut passiv einen Index nach. Für den langfristigen Vermögensaufbau ist der ETF für die meisten die bessere Wahl, weil er deutlich weniger kostet und du jederzeit siehst, was drin ist. Ein aktiver Fonds lohnt sich nur, wenn sein Manager die höheren Kosten dauerhaft wieder hereinholt, und das gelingt laut SPIVA den wenigsten.
Was ist der MSCI World?
Der MSCI World ist ein Aktienindex, der rund 1.500 große und mittelgroße Unternehmen aus 23 Industrieländern bündelt, gewichtet nach ihrem Börsenwert. Ein ETF auf den MSCI World ist deshalb die beliebteste Grundlage für den Vermögensaufbau. Wer zusätzlich Schwellenländer dabeihaben will, nimmt einen ETF auf den FTSE All-World (der enthält zusätzlich Schwellenländer).
Wie viel Geld brauche ich, um in ETFs zu investieren?
Eine monatliche Sparrate, die zu deinem Leben passt, reicht als Start. Wichtiger als die Höhe ist, dass du anfängst und dranbleibst, denn der Zinseszins braucht vor allem Zeit. Wie viel Geld du für den Start brauchst und wie du deine Sparrate findest, habe ich in einem eigenen Artikel aufgeschrieben.
Muss ich Gewinne aus ETFs versteuern?
Ja, aber weniger, als viele denken. Auf Gewinne aus Aktien-ETFs fällt die Abgeltungsteuer von 25 % plus Solidaritätszuschlag (ein Aufschlag von 5,5 % auf die Steuer) an, zusammen 26,375 %. Weil bei Aktien-ETFs 30 % der Gewinne steuerfrei bleiben (Teilfreistellung), zahlst du effektiv rund 18,5 %. Außerdem bleiben pro Jahr 1.000 € Kapitalerträge steuerfrei (2.000 € bei Ehepaaren), wenn du bei deiner Bank einen Freistellungsauftrag einrichtest (ein kurzes Formular, mit dem die Bank weiß, dass sie diesen Betrag nicht versteuern soll). Deine Bank führt die Steuer automatisch ab. Bei Einzelfragen, zum Beispiel zur Vorabpauschale (eine kleine jährliche Vorab-Besteuerung bei thesaurierenden ETFs), frag bitte eine Steuerberaterin.
Was sind ETFs? Das Wichtigste in Kürze
💡 Was sind ETFs? Die Zusammenfassung
- Ein ETF ist ein ganzer Blumenstrauß: Du kaufst mit einem Wertpapier Anteile an hunderten bis tausenden Unternehmen.
- Er baut einen Index nach, zum Beispiel den MSCI World mit rund 1.500 Unternehmen, und passt sich automatisch an, wenn sich die Wirtschaft verändert.
- Er ist günstig: meist 0,05 bis 0,5 % im Jahr, aktive Fonds kosten ein Vielfaches.
- Er ist sicher vor Anbieterpleiten (Sondervermögen), aber nicht vor Kursschwankungen. Deshalb nur Geld investieren, das du mindestens zehn Jahre nicht brauchst.
- Mit einem Sparplan läuft dein Vermögensaufbau automatisch, und der Zinseszins arbeitet über die Jahre für dich mit.
Und falls du jetzt denkst: „Okay, verstanden, aber wie fange ich denn konkret an?“ Genau dafür habe ich mein E-Book geschrieben. 🤗
Im E-Book „Altersvorsorge mit ETFs“ bekommst du alles aus diesem Artikel noch einmal kompakt zusammengefasst, plus eine Anleitung, wie du jetzt Schritt für Schritt vorgehst, vom Depot bis zum ersten Sparplan. Hol dir das E-Book für 0 Euro, lies es in Ruhe auf dem Sofa, und dann legen wir los. Schau mal rein, es lohnt sich.
Übrigens, falls du dich fragst, warum ich das alles ausgerechnet für Frauen schreibe: Warum Altersvorsorge für Frauen ein eigenes Thema ist, steht in einem eigenen Artikel. Viel Erfolg auf deinem Weg. 🌟
Beitragsbild: KI-generiert.

Altersvorsorge mit ETFs: dein E-Book für 0 Euro
Trag dich ein, bestätige die Mail, und das E-Book landet in deinem Postfach.
Altersvorsorge mit ETFs: das E-Book für 0 Euro
Trag dich ein, ich schick dir das E-Book per Mail. Für Anfängerinnen, ohne Fachchinesisch.
Hallo, ich bin Franzi!
Deine Finanzmentorin für den Vermögensaufbau mit ETFs
Damit du später nicht in Altersarmut landest, habe ich Finanzen mit Franzi gegründet. Gemeinsam meistern wir deine Finanzen, investieren in ETFs und werden finanziell unabhängig von Banken & Beratern!
Hol dir mein e-Book für 0 Euro!
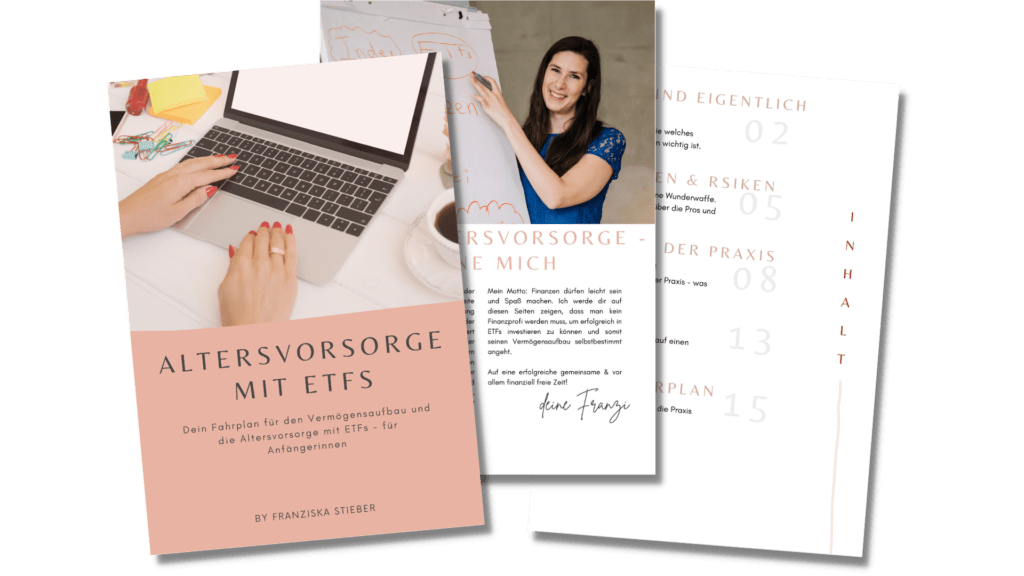
Hol‘ dir mein e-Book „Altersvorsorge mit ETFs“ für 0€ und erfahre, wie du mit ETFs dein Vermögen aufbauen kannst – auch wenn du noch keine Ahnung hast, was ein ETF eigentlich ist.